a16z 提出 B2A 经济:AI 智能体正成为互联网主要用户与流量来源
a16z:News· Olivia Moore·2026-11-11 23:02· 2 小时前精选AI 评分67
Welcome to the B2A Economy
AI 导读
a16z 发布分析文章,提出 B2A(Business to Agent)经济概念,认为 AI 智能体已构成互联网主要流量,并将替用户决定购买与订阅。
推荐理由
a16z 提出 B2A 经济框架,用 Shopify、Stripe、Vercel 等多方流量与用量数据支撑判断,并给出四类受益公司的分层。
在进入今天的文章之前,先恭喜 Counsel Health 被 OURA 收购。相关新闻可以看这里。

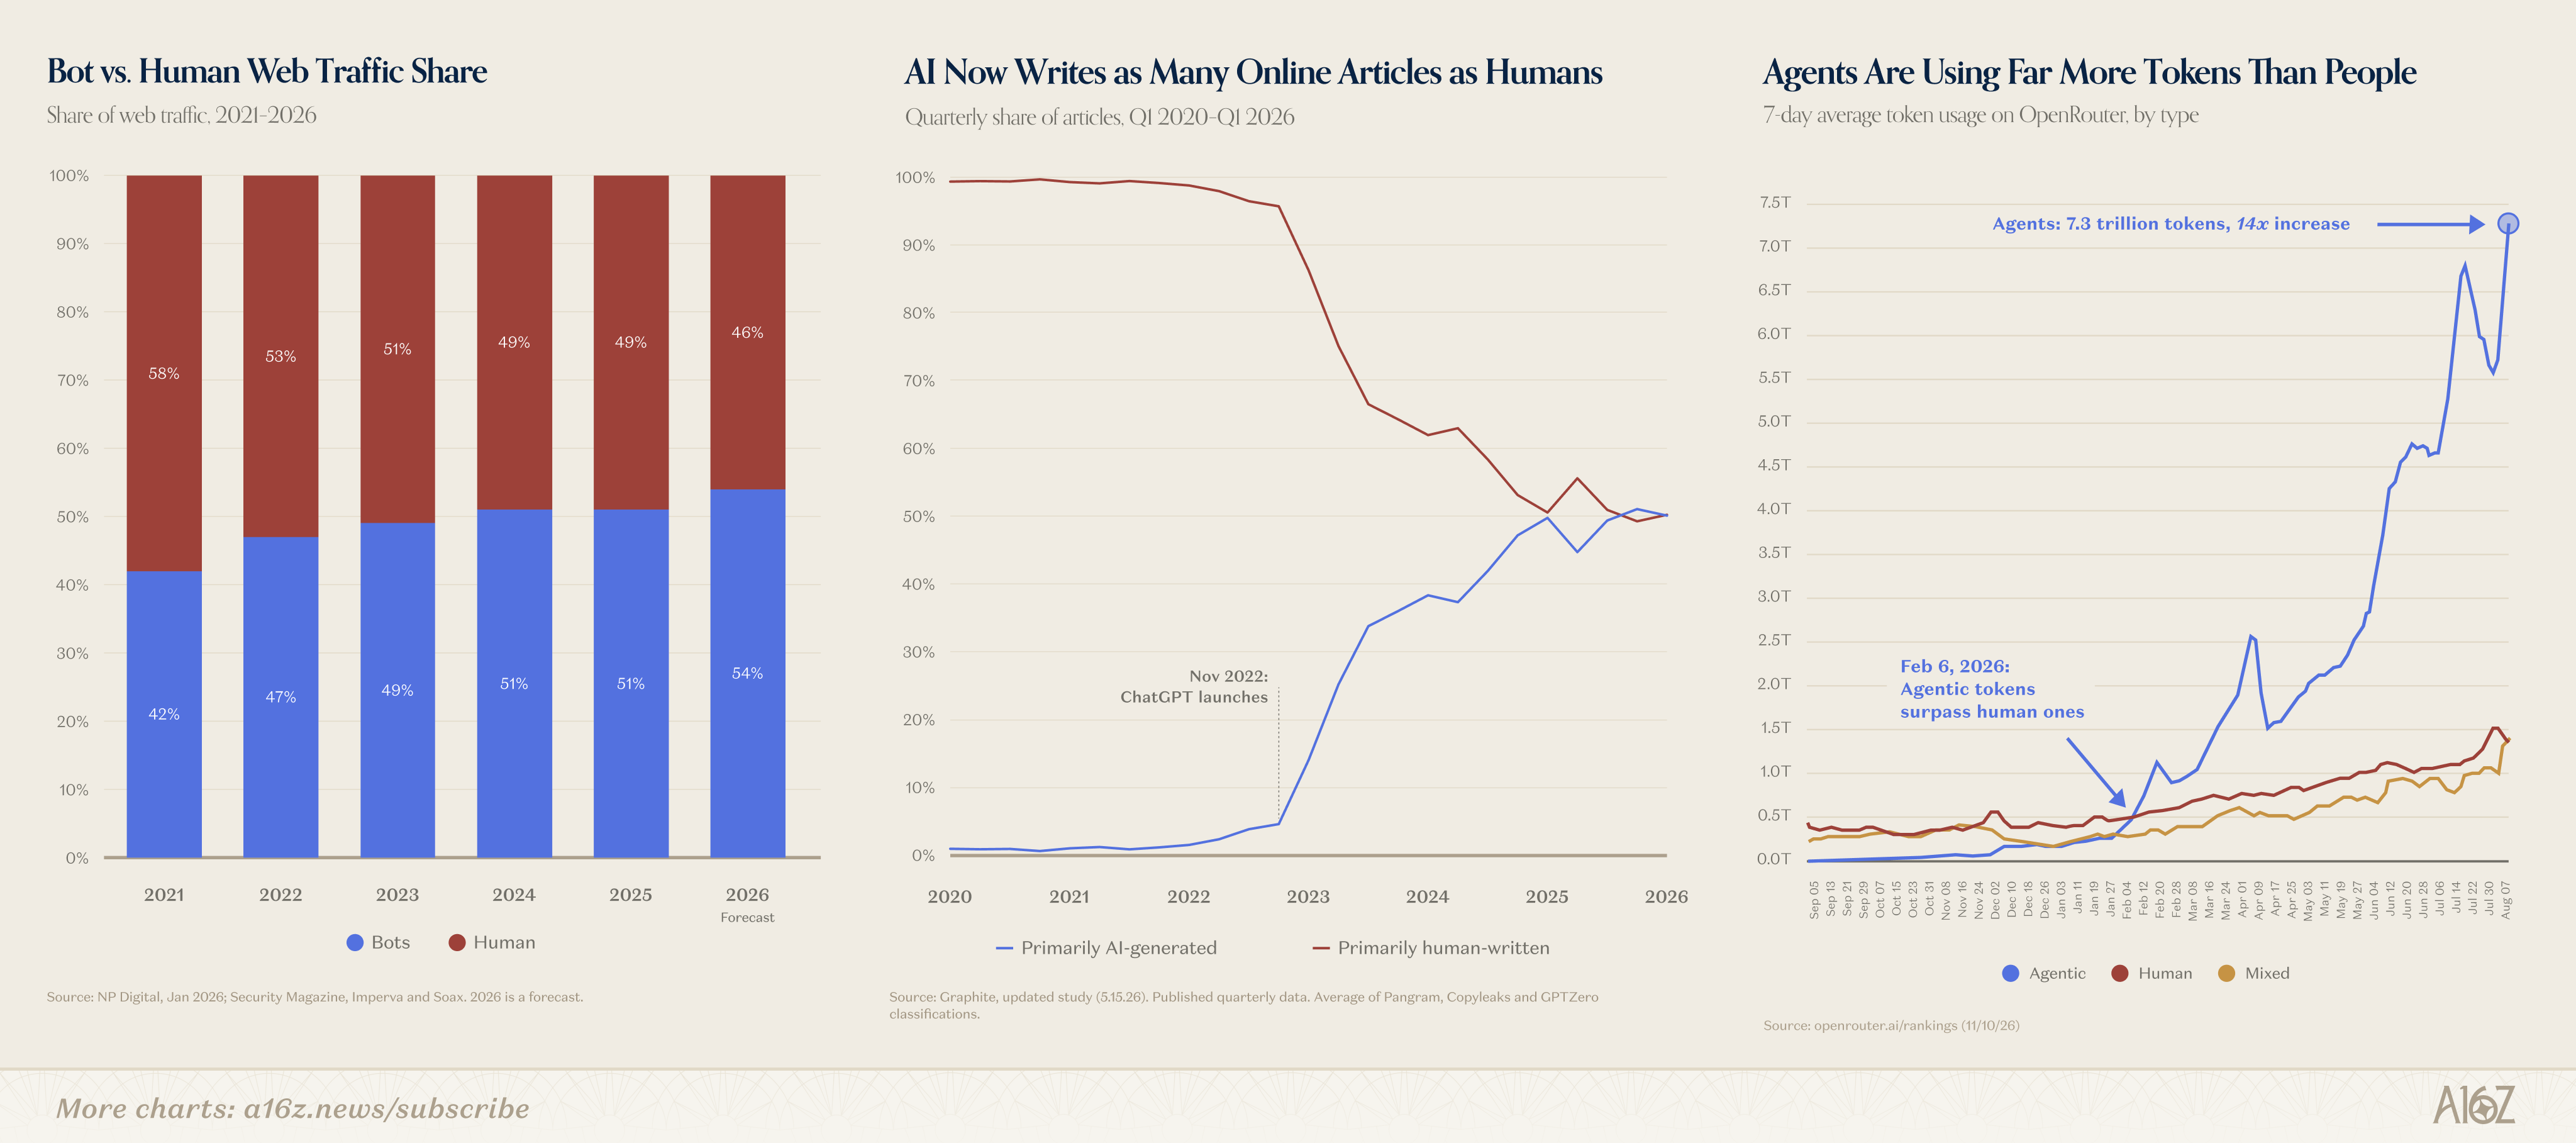
互联网的主要用户已经不再是人类,而是 AI 智能体。
如今,智能体贡献了大部分网络流量,撰写了网上新发表文章的一半以上,还生成了推送到生产环境的大部分代码。
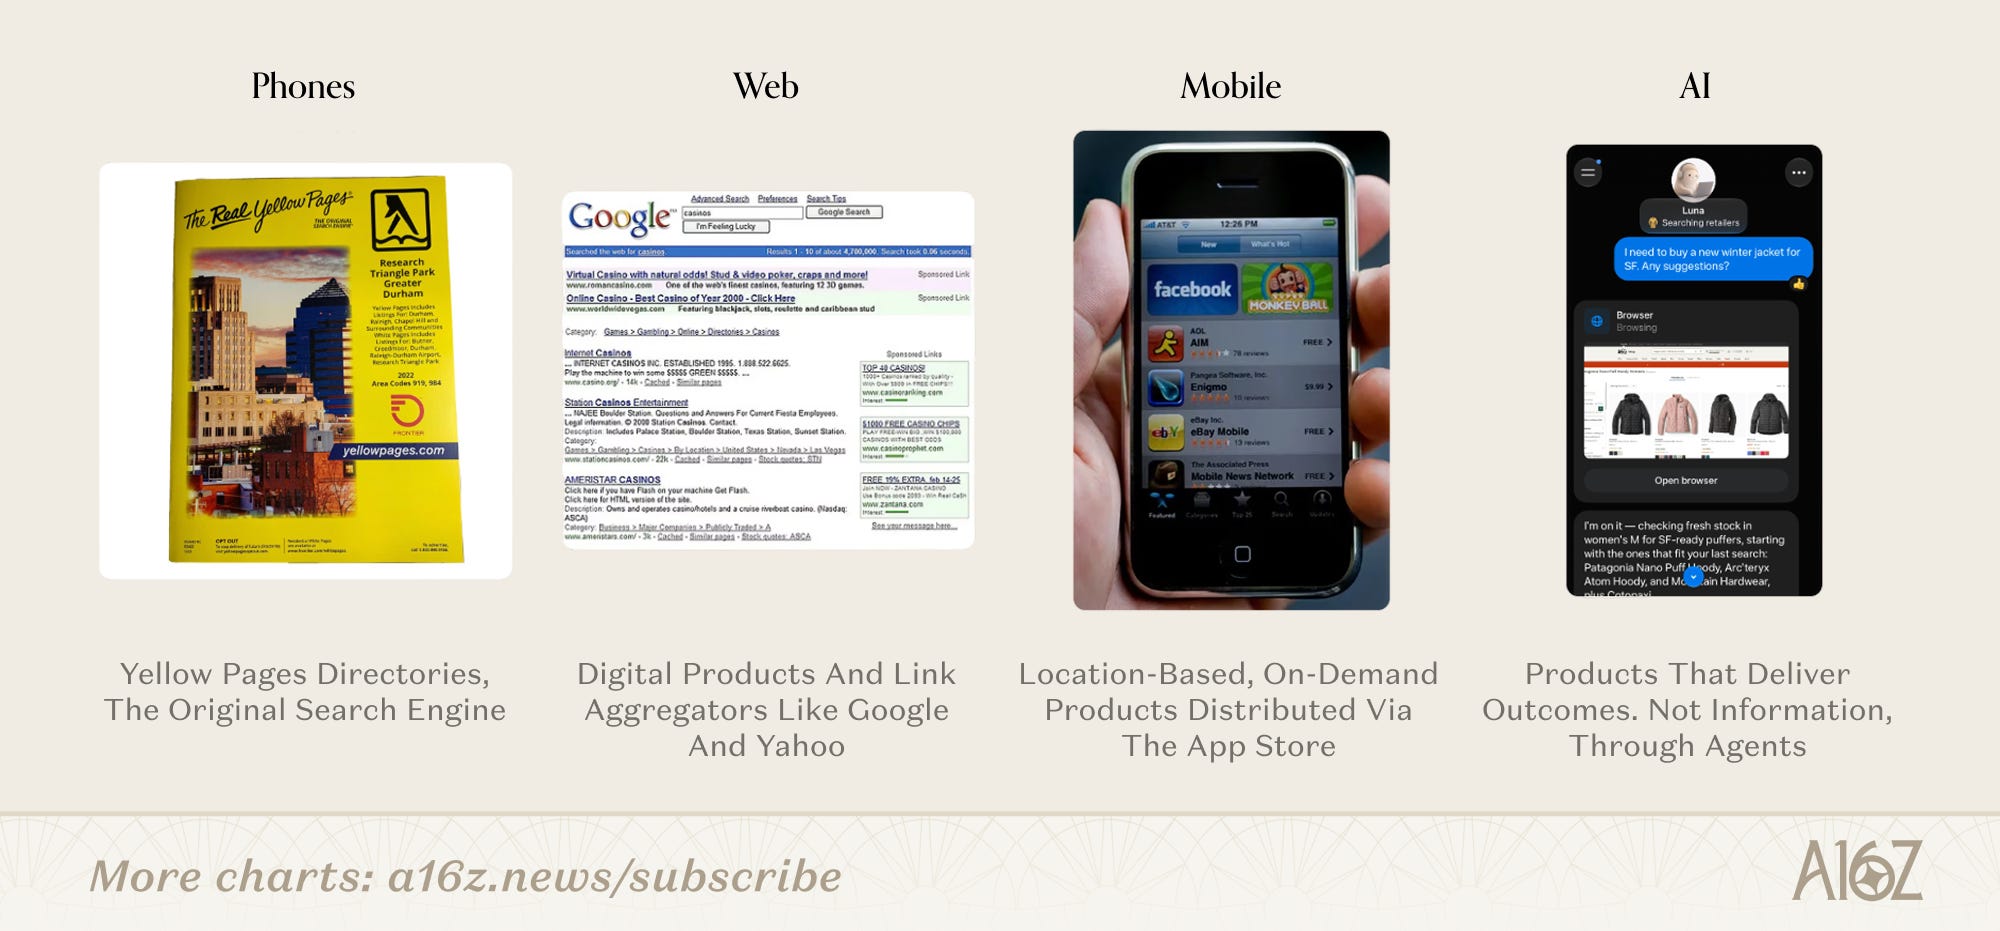
这正是平台更替早期阶段的样子:采用程度已经可以量化,但它所催生的商业模式大多还看不见。此前每一次平台更替,都同时改变了人们能做什么,以及企业触达用户的方式。Web 让企业拥有了任何人都能访问的店面;移动把这家店面装进了每个人的口袋。AI 已经改变了人们能做什么,但它对分发方式的改造才刚刚开始。
随着智能体从回答问题转向完成任务,它们会越来越多地替我们决定用哪些产品、订阅哪些服务、把钱花在哪里。多年来,零售商和平台筑起高墙把机器人挡在门外;现在,它们得为争夺机器人的生意而战。
把智能体当作一等客户的企业,有机会迎来一波增长;不这么做的企业,则可能发现自己陷入威胁之中。多年来,零售商和平台筑墙把机器人挡在外面——如今,它们必须为机器人的生意而竞争。
如果智能体能真正触达普通消费者并拿下真实的使用量,它们将释放 AI 最大的未兑现机会:一次真正的平台更替。此前每一次平台更替(Web、移动)都是把新的产品能力与新的分发机制配对。AI 在第一个方面超额兑现,在第二个方面却表现不足,这也是消费者采用在 ChatGPT 之外始终如此有限的重要原因。
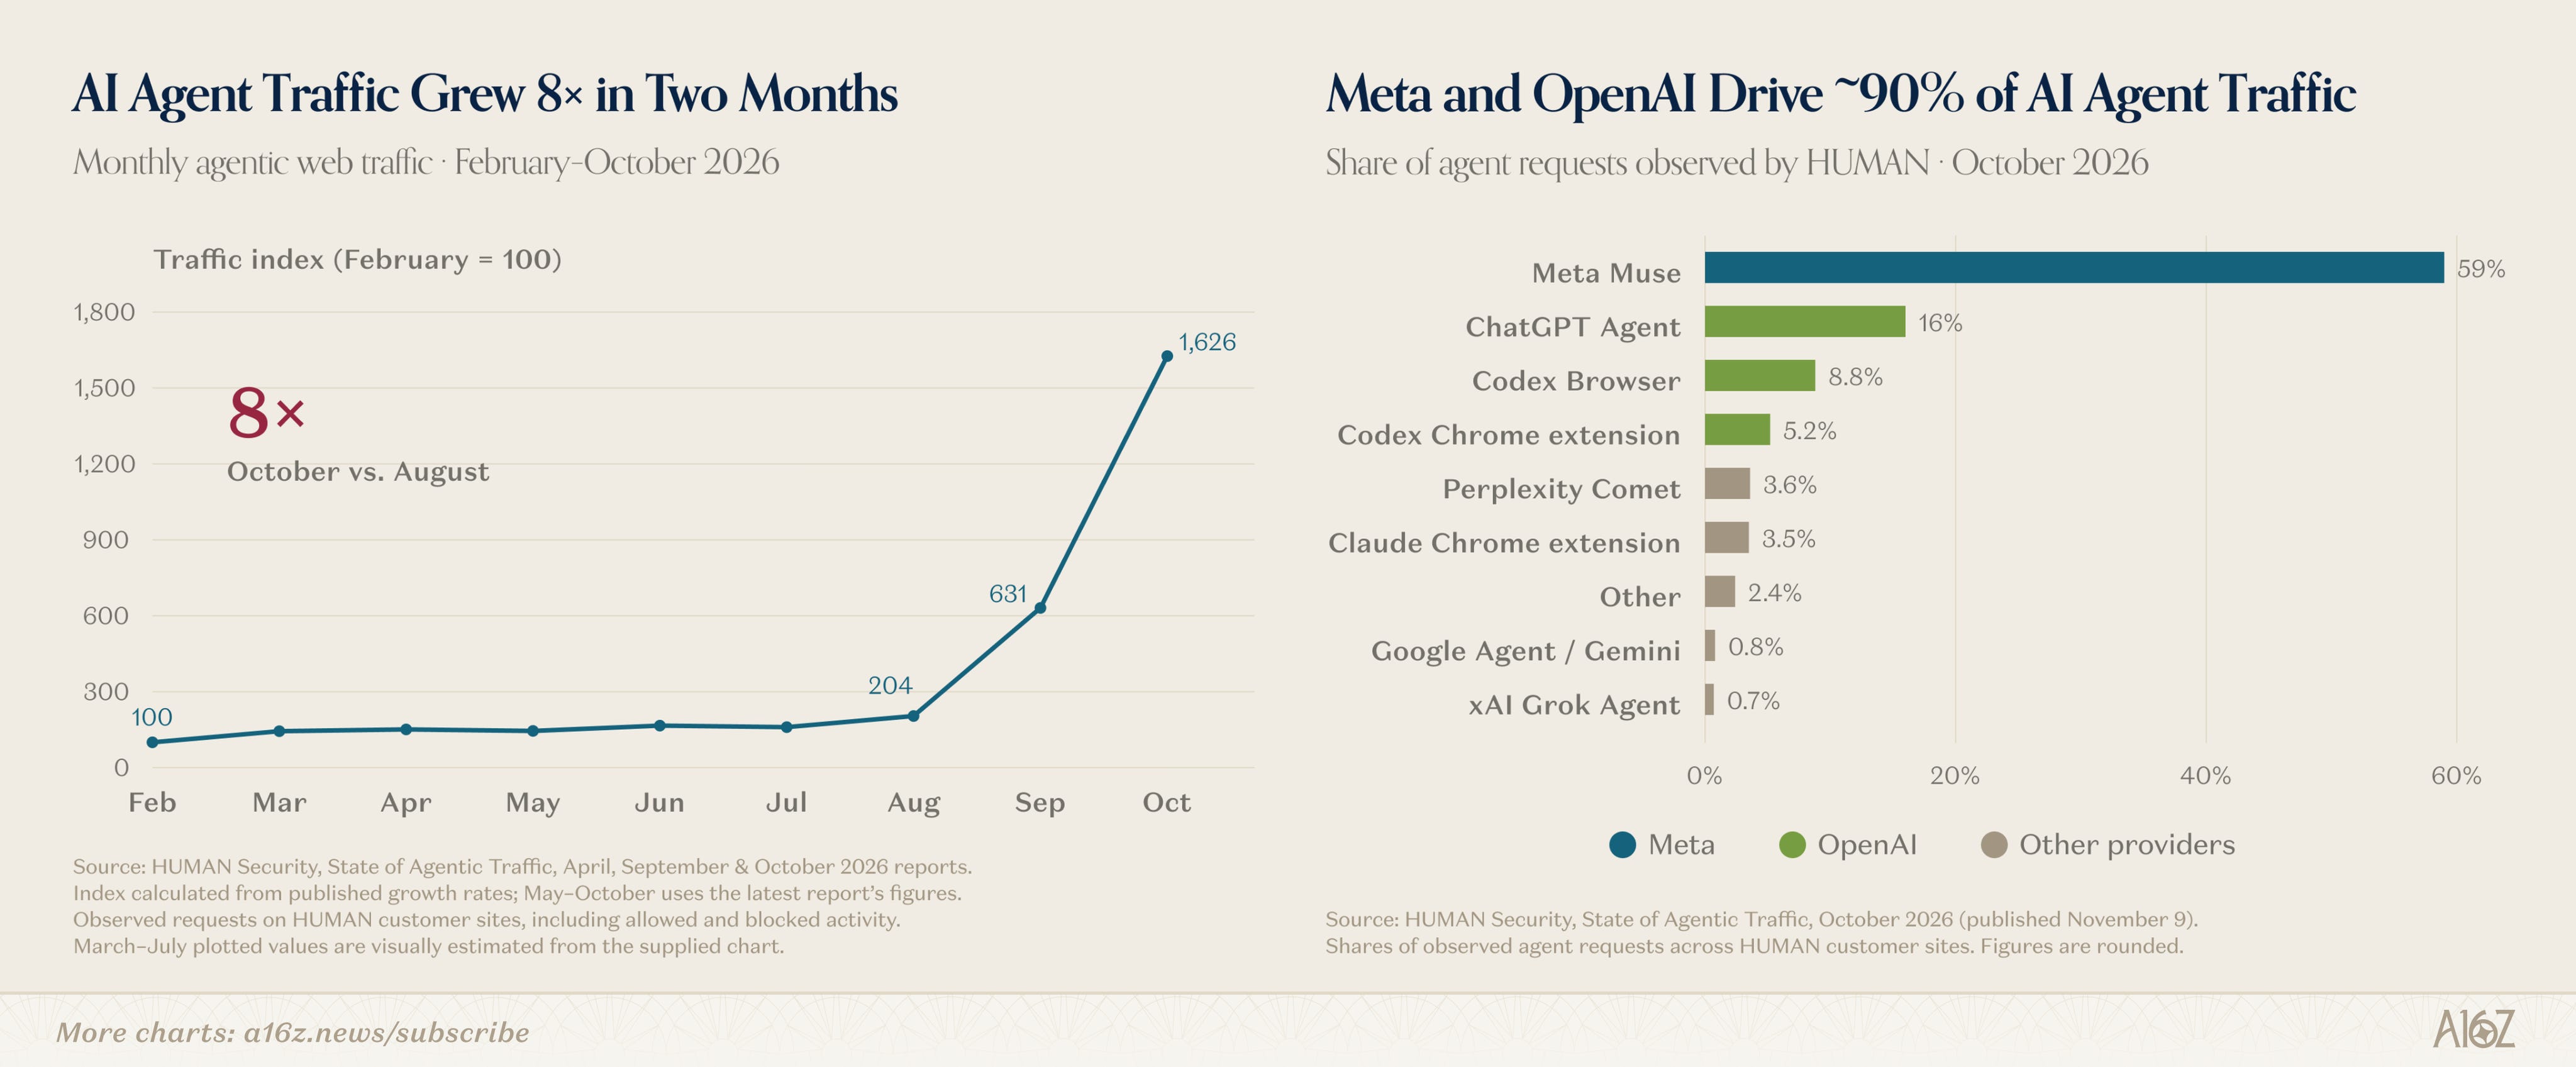
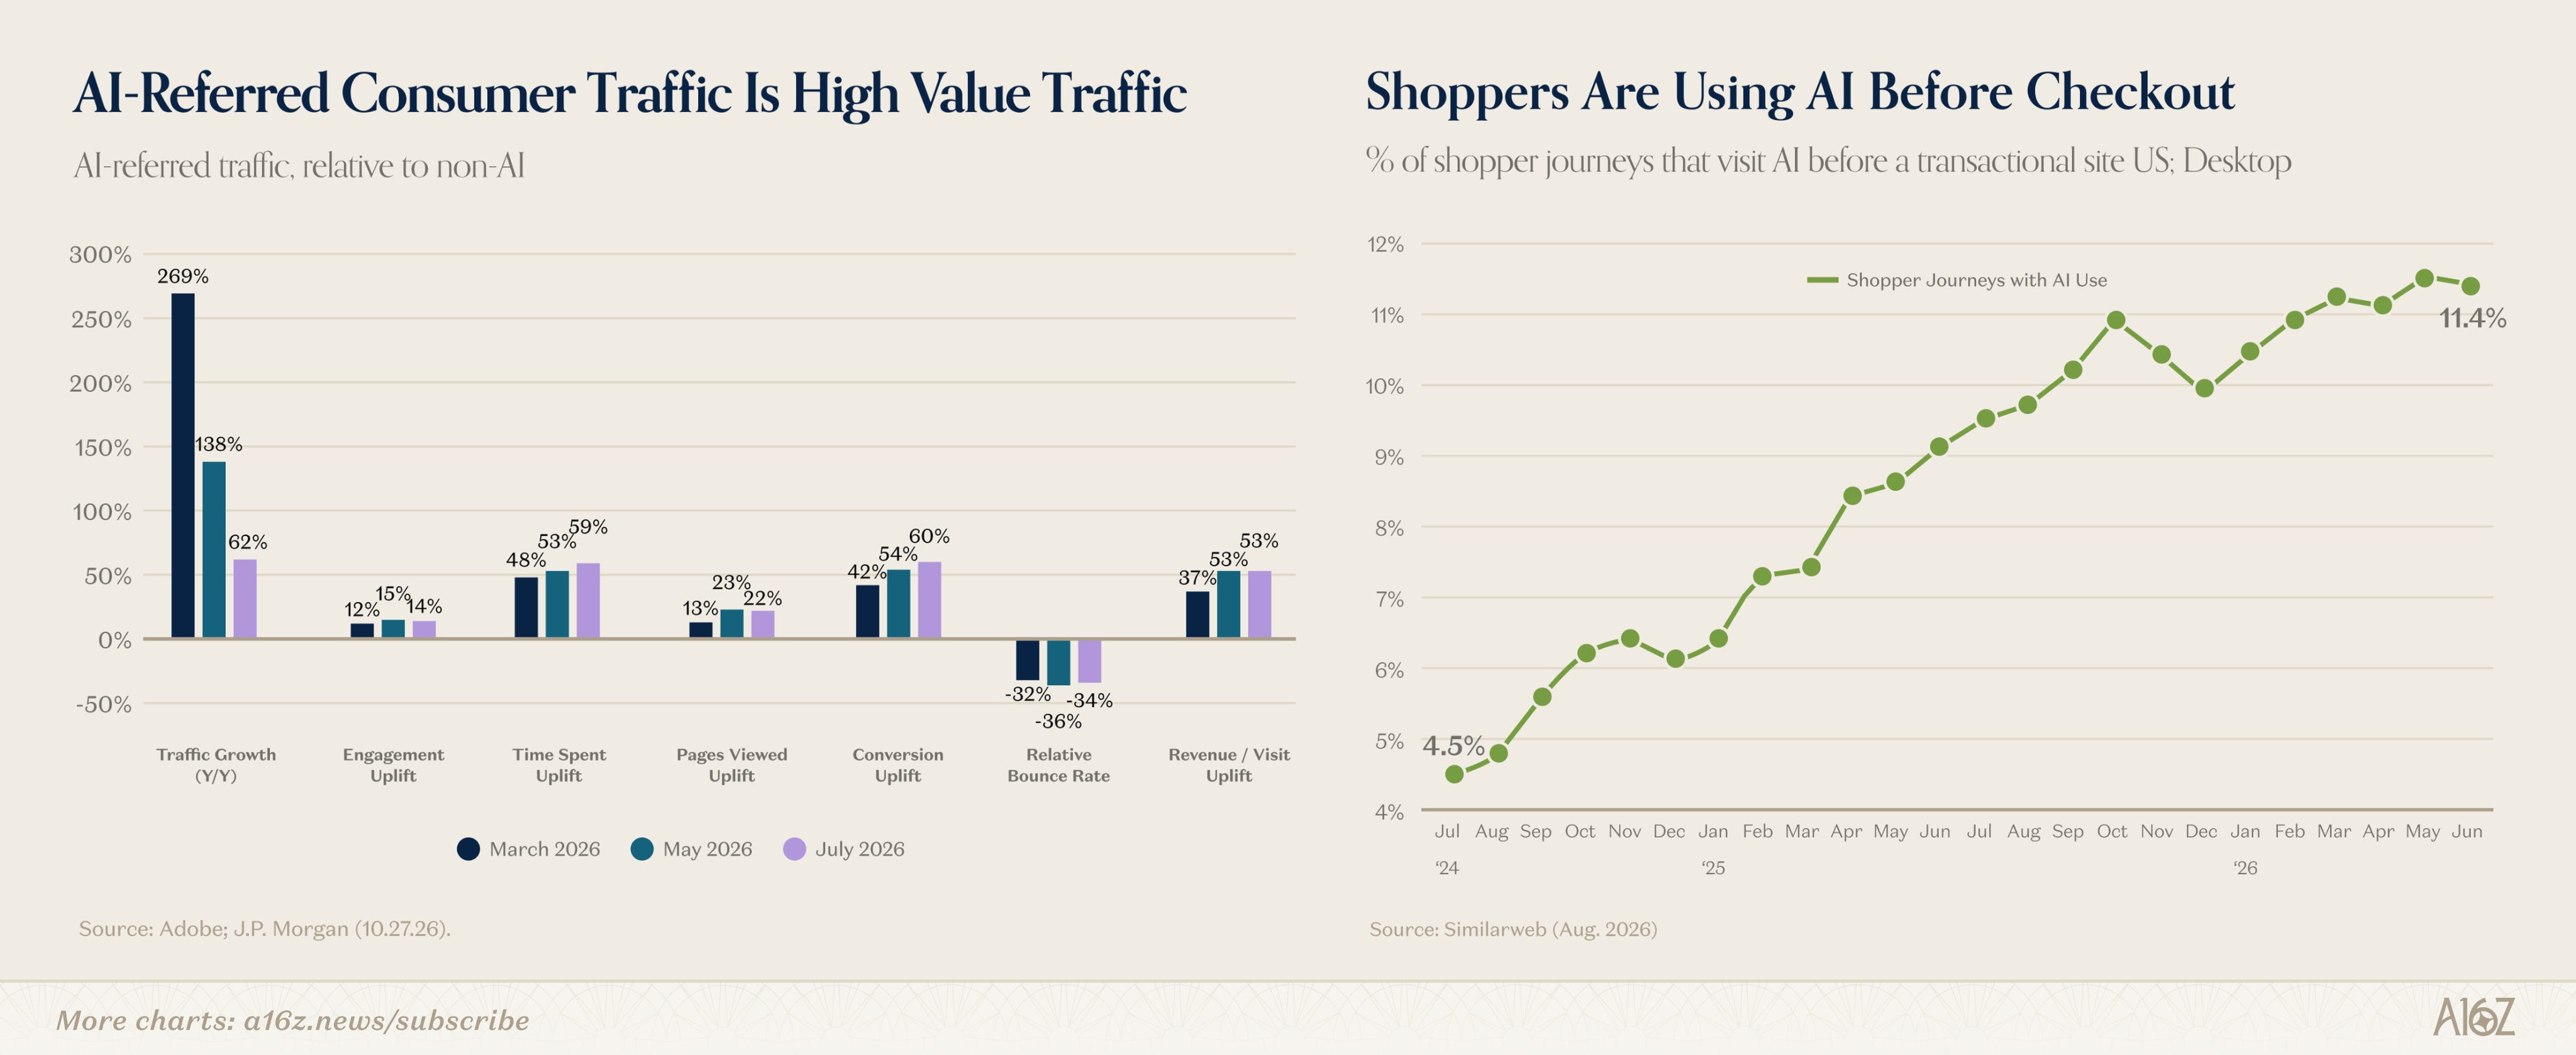
分发方式转变的早期迹象已经出现。ChatGPT、Claude、Grok 这类大语言模型,对许多企业来说已是规模可观且价值很高的流量来源。Shopify 报告称,2026 年第一季度,由其店铺来自 AI 驱动的流量同比增长八倍,而来自 AI 搜索的订单增长近十三倍。而且还在加速:Human Security 发现,智能体浏览器的流量在 8 月到 10 月间增长了 8 倍,其中 Muse 贡献了最大份额的活动(60%),OpenAI 旗下产品合计达到 30%。
就像网站能比广告牌更精准地触达用户一样,智能体理论上应该是更强的推荐来源——因为它们掌握着关于用户及其需求的深入而具体的数据。到目前为止,这一点正得到验证:由 AI 引荐的消费者流量参与度更高,转化为收入的效率也优于非 AI 流量,跳出率更低。甚至在智能体出现之前,美国估计就有 11% 的购物旅程在访问交易网站之前先访问了 AI。
目前,这类流量大多通过浏览器使用产生——智能体要么接管用户的浏览器,要么启动自己的虚拟机和浏览器实例,像人一样点来点去完成任务。不过,我们开始看到相当于智能体版 App Store 的东西出现,而且更强大——连接器、插件和 MCP,让智能体能更直接地访问第三方工具和网站。
举个例子——我们让 ChatGPT 用 Krea、Descript 和 Eleven Labs 插件制作并剪辑一条视频广告。它在这些产品之间协调配合,还向我们追加推销了 Descript 的付费方案,才把视频做完。
随着底层平台允许用户把自己的身份或令牌“借”给其他产品来完成任务(例如用 ChatGPT 登录),用智能体注册或购买产品只会变得越来越容易。最终,智能体将能够在无需人工干预的情况下自行挑选并安装所需工具——Claude已经允许企业管理员为整个组织接入插件。就在昨天,OpenAI在 ChatGPT 中推出了 Businesses 功能:企业现在可以认领自己的商家信息、添加商品信息流,并查看用户在 ChatGPT 上与它们互动的洞察数据。
有几类公司可能从 B2A 经济中受益:
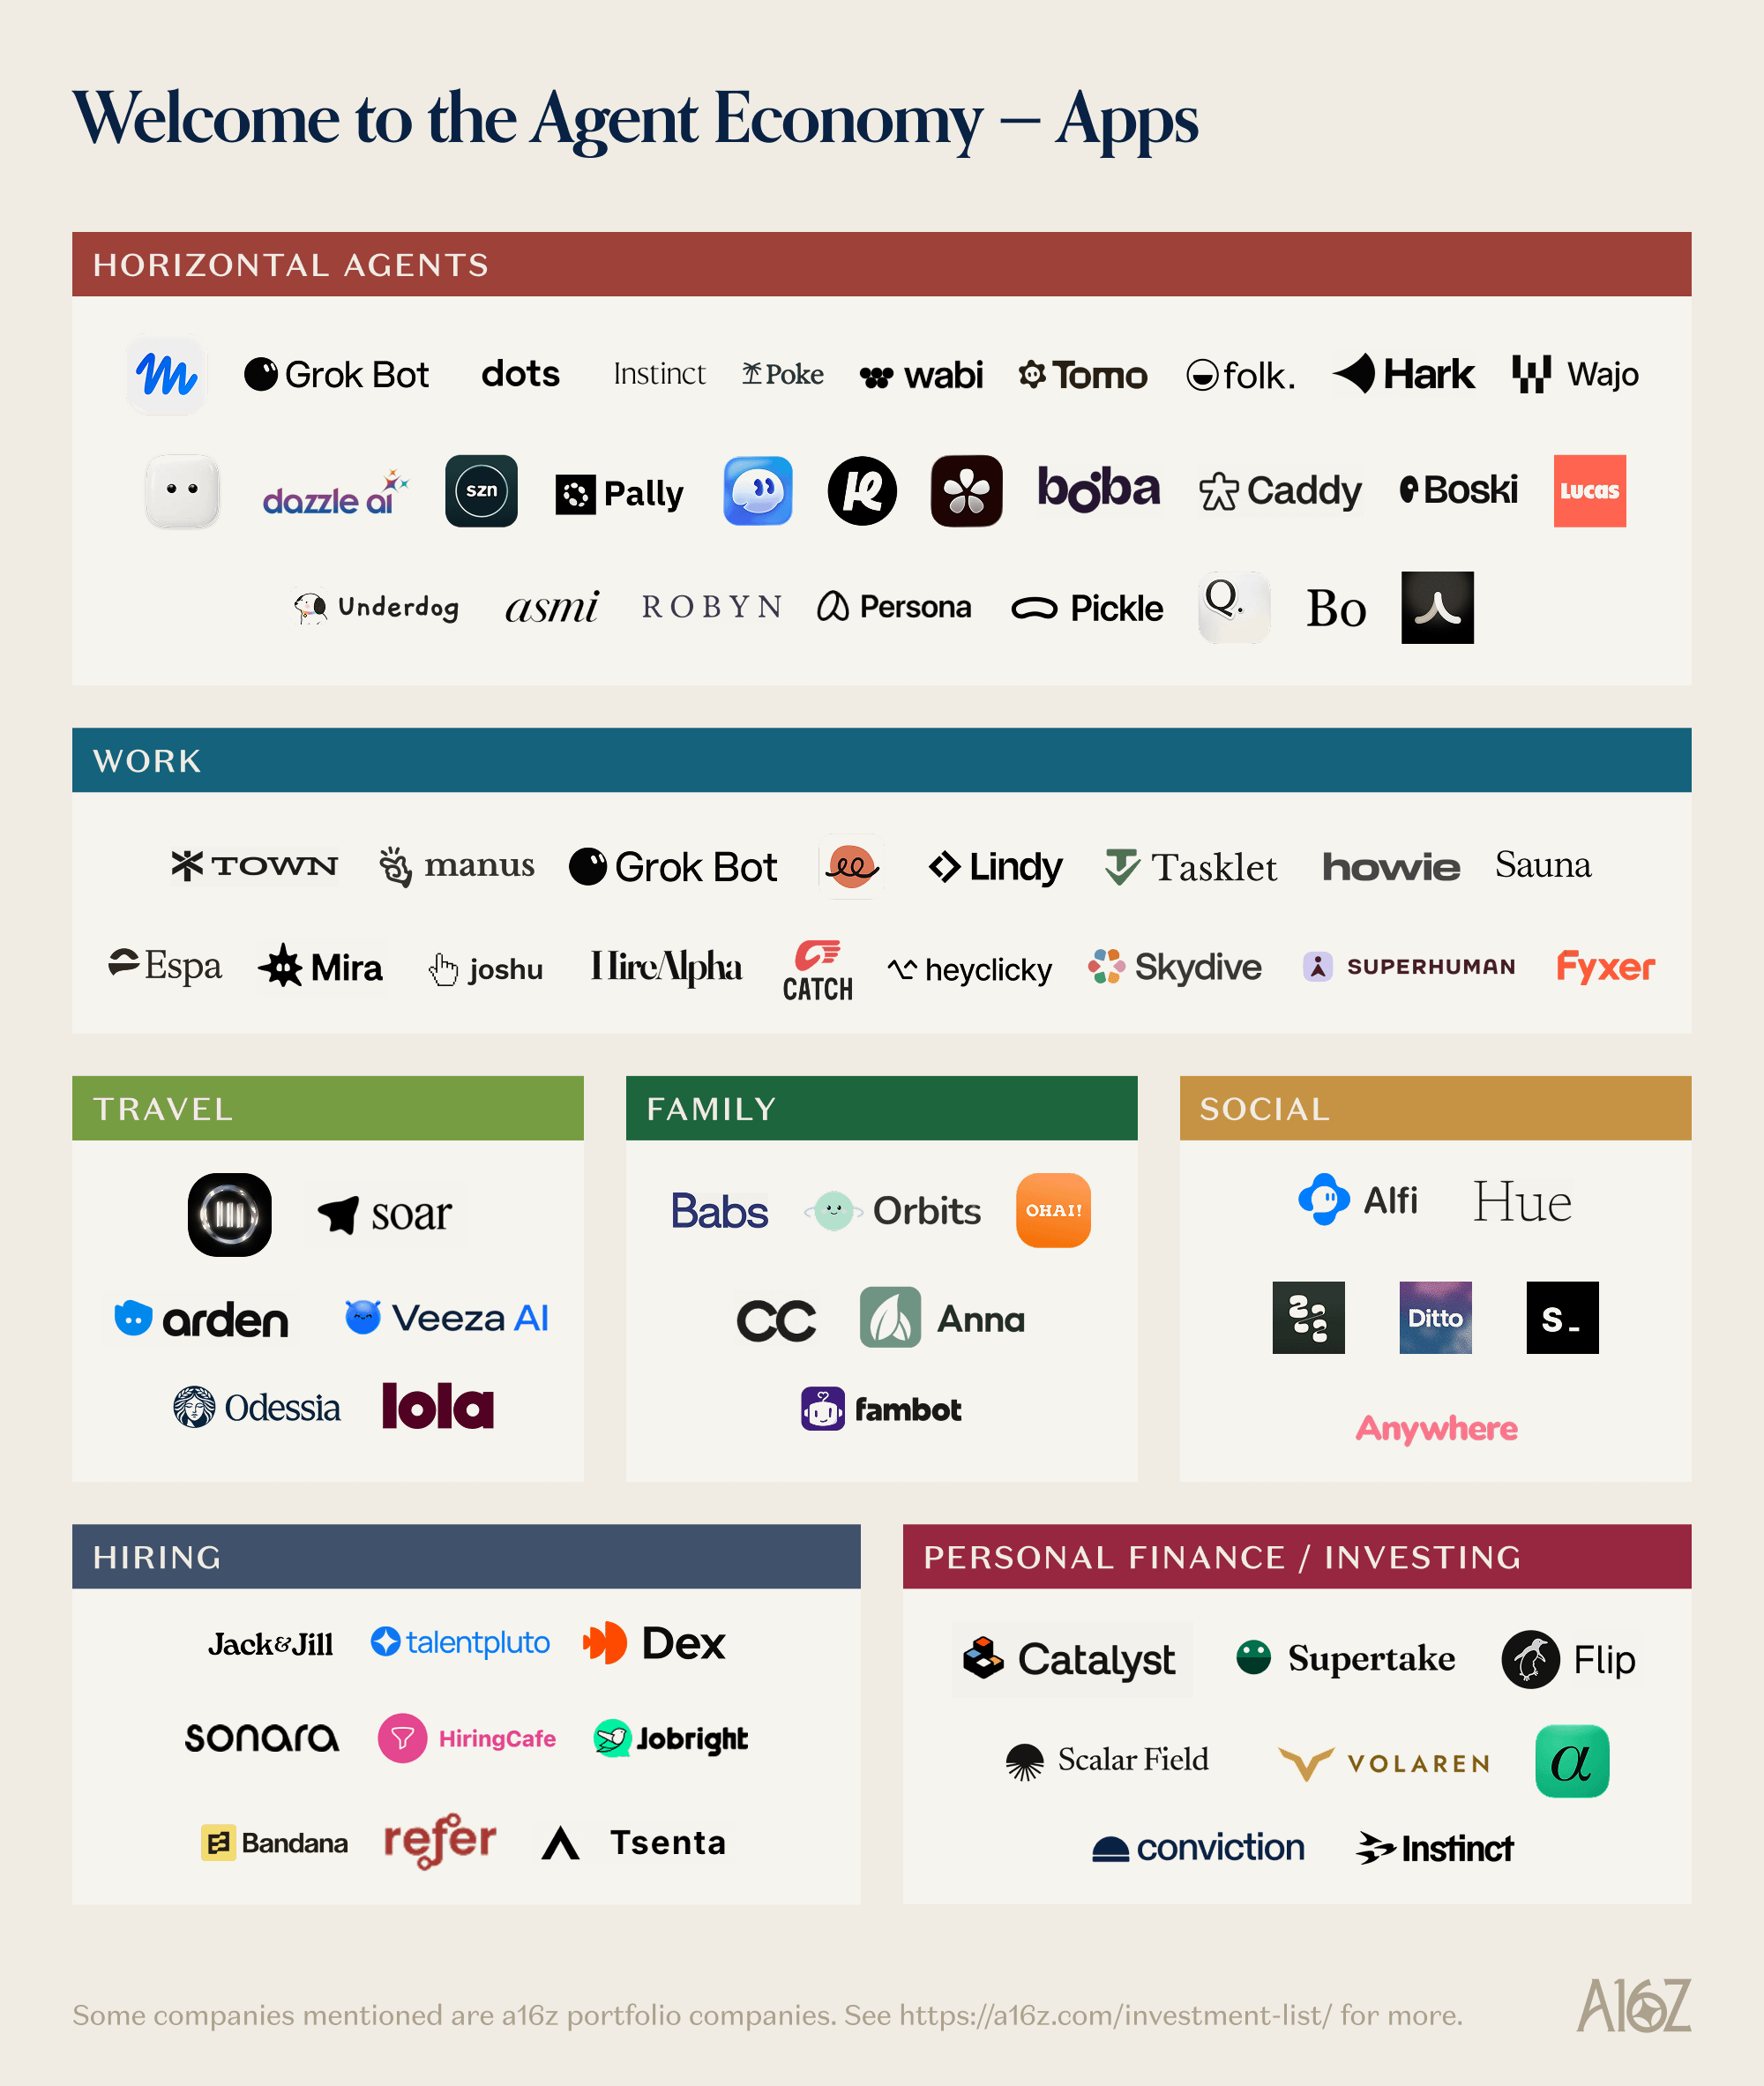
智能体 / 智能体模型——大多数人把“消费者智能体”想象成 Instinct、Muse、Wabi 这样的独立运行框架。我们认为,随着其背后的模型越来越偏向行动导向,每个产品很快都会以智能体方式运作。ChatGPT(周活跃用户达 12 亿)在这方面机会尤其引人关注。
因智能体而新获赋能的产品——亚马逊需要互联网才能诞生,优步没有手机就不可能存在。我们预计智能体也会催生自己的例子。具体形式难以预测,但有几个主题:自动运转的中小企业、由 AI 居间撮合的市场或网络型产品,以及自动优化器。
为智能体做优化的现有企业——大语言模型早已为许多网站带来可观的流量,这也构成了生成式引擎优化(GEO)行业的基础。GEO 基本止步于发现环节。智能体会把它推进得更远,延伸到对购买 / 注册选项的评估与执行,这是一个更大的市场。
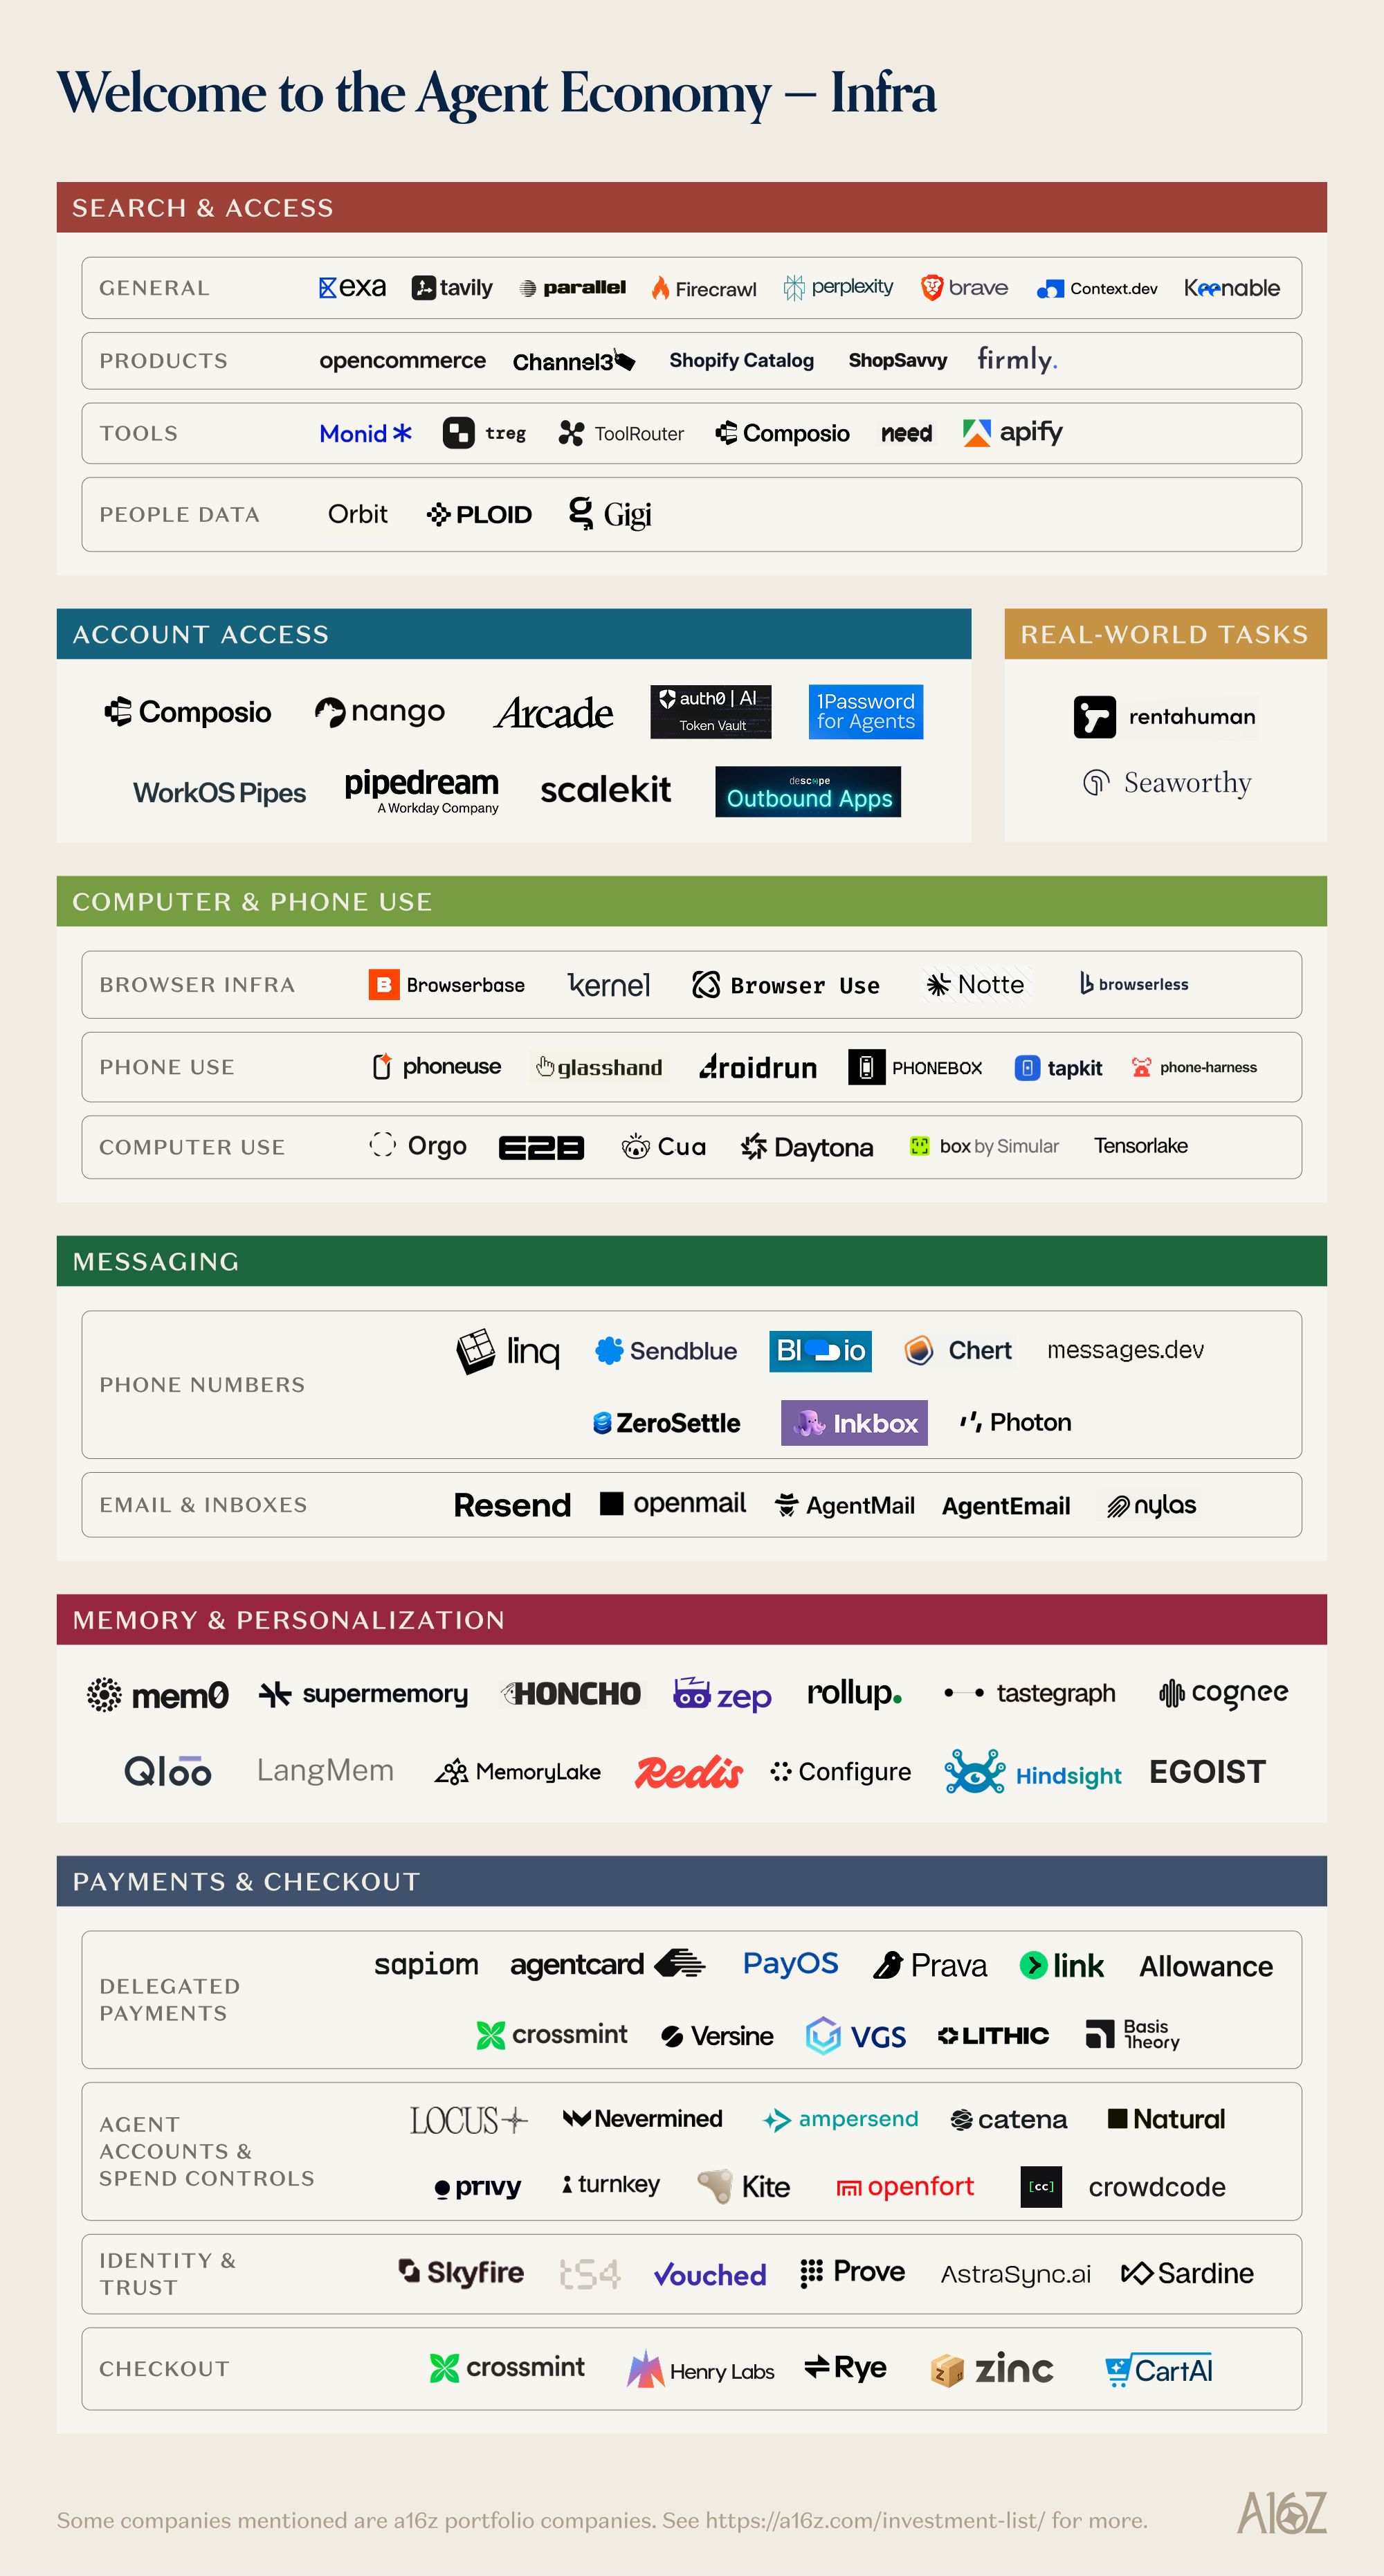
智能体基础设施——智能体要代表其人类在现实世界中运作,就需要自己的一套工具。在智能体规模还相当低的时候,我们就已经看到支付、欺诈与身份、通信(iMessage、通话、电子邮件等)方面出现系统压力。
我们已有一个案例可以说明这可能如何演变——编程智能体,它彻底改变了开发者的行为。截至 2026 年 9 月,超过 40% 的 GitHub PR 始于智能体起草的初稿,而六个月前这一比例仅为 17%。
和消费者智能体一样,编程智能体必须依赖外部工具来完成任务。假设用户让智能体搭建一个网站,完成这项工作可能需要数据库、托管、身份验证、邮件发送和监控。除了智能体模型和运行框架本身(Cursor、Codex、Claude Code、Cognition,以及 Replit、Lovable、Base44 等 vibe coding 平台)之外,许多其他参与者也在增长:
Supabase 在 2026 年 6 月报告称,超过 60% 的新数据库由 AI 工具创建
Neon 在 2025 年 5 月报告称,其 80% 的新数据库由自动化智能体部署
Stripe 在 2026 年 6 月报告称,智能体贡献了其文档流量近 40%,以及 API 资源 CLI 请求的 70%
Vercel 在 2026 年 10 月报告称,过去十二个月里由智能体触发的部署增长了 28 倍
全球劳动力中开发者占比不到 1%——当另外 99% 的人开始使用智能体,会发生什么?
这是探讨智能体经济系列文章的第一篇。把它称作“AI 商务”其实低估了其中的机会——没错,智能体会把交易量引向实体产品和服务。但它们同样会重塑流量、token 和收入流向数字产品的方式。多数企业目前仍因担心欺诈和拒付而封堵智能体流量,但我们相信,它们终将不得不拥抱这股价值日益增长的浪潮。
接下来几周,我们会陆续发布更多洞察和数据,涵盖消费者当下如何使用智能体、智能体如何决定把流量导向哪些网站和产品、围绕智能体的基础设施如何演进,以及智能体要完成交易还面临哪些障碍。
这个领域每天都在变化——以下是目前我们对市场的最佳梳理,既包括智能体本身,也包括让它们得以存在的基础设施。

本通讯仅供参考,不应作为法律、商业、投资或税务建议的依据。此外,本内容不构成投资建议,也不供任何 a16z 基金的投资者或潜在投资者使用。本通讯可能链接到其他网站,或包含从第三方来源获得的其他信息——a16z 未对这些信息进行独立核实,也不就其当前或持续的准确性作出任何陈述。如果本内容包含第三方广告,a16z 未审查此类广告,也不认可其中的任何广告内容或相关公司。文中提及、引用或描述的任何投资或投资组合公司,并不代表 a16z 管理的所有投资工具的全部投资;完整投资清单请访问 https://a16z.com/investment-list/。其他重要信息请见 a16z.com/disclosures。您收到本通讯是因为此前已选择订阅;如不希望继续接收,可立即退订。
来源:a16z:News · a16z.news
来源:AIHOT · AI行业动 · aihot.news